Параграф 26, ГДЗ по обществознанию за 10 класс к учебнику Медведева
Страница 277
Глава V. §26. Финансовое право
Вспомните
1. Налог — это обязательный, безвозмездный платёж, взимаемый с организаций и физических лиц в целях финансового обеспечения деятельности государства и (или) муниципальных образований. Современные налоги являются «индивидуально безвозмездными», т. е. выгода от их использования принадлежит не тем людям и организациям, которые их заплатили, а широкому кругу лиц, не определённых заранее.
2. По способу взимания выделяют прямые и косвенные налоги. Прямые налоги уплачиваются самим налогоплательщиком или его налоговым агентом (например, работодателем для налога на доходы физических лиц) по факту получения дохода или наличия имущества; большинство налогов в Российской Федерации являются прямыми. Косвенные налоги уплачиваются потребителем в момент покупки отдельных товаров и услуг как часть их цены; к ним в России относятся налог на добавленную стоимость, акцизы и таможенные пошлины.
3. Основные элементы налогообложения — объект налогообложения, налоговая база, налоговый период, налоговая ставка, порядок исчисления налога, порядок и сроки уплаты налога: при установлении налога все они должны быть определены. Объектом налогообложения могут быть доходы налогоплательщика, принадлежащее ему имущество, определённые виды деятельности; налоговая база — стоимостная, физическая или иная характеристика объекта налогообложения, являющаяся основой исчисления налога; ставка налога — величина налога на одну единицу налоговой базы; налоговый период — период, за который взимается налог. Для каждого налога определяются также круг налогоплательщиков, налоговые льготы и основания для их использования налогоплательщиком.
Страница 288
Проверяем себя
Финансовое право — это отрасль права, совокупность норм права, регулирующих формирование, распределение и использование денежных фондов (как централизованных — госбюджета, так и децентрализованных — ресурсов предприятий и граждан), чтобы государство могло выполнять свои задачи. Значит, финансовое право регулирует правоотношения, которые возникают, когда эти денежные фонды формируются, распределяются и используются: при уплате налогов, сборов и страховых взносов, пополнении бюджета и расходовании его средств, контроле за поступлением денег в бюджет. Внутри финансового права выделяют подотрасли (например, налоговое право — совокупность правовых норм, регулирующих общественные отношения в сфере налогообложения) и институты (например, институт финансового контроля). Источниками финансового права являются законы и иные нормативные акты представительных и исполнительных органов государственной власти, местного самоуправления, органов управления специальной компетенции; в совокупности все эти акты являются финансовым законодательством.
1. Налог — это обязательный, безвозмездный платёж, взимаемый с организаций и физических лиц в целях финансового обеспечения деятельности государства и (или) муниципальных образований. Современные налоги являются «индивидуально безвозмездными»: выгода от их использования принадлежит не тем людям и организациям, которые их заплатили, а широкому кругу лиц, не определённых заранее.
2. Сбор представляет собой обязательный взнос, который также взимается с организаций и физических лиц, — например, за регистрацию права собственности, подачу иска в суд. В отличие от налога, сбор уплачивают в связи с определёнными действиями государственных органов, которые совершаются в интересах плательщика.
3. Страховые взносы — обязательные платежи, которые взимаются с организаций и физических лиц на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование. Обязанность уплачивать налоги, сборы и страховые взносы возлагается на организации и физических лиц в соответствии с Налоговым кодексом.
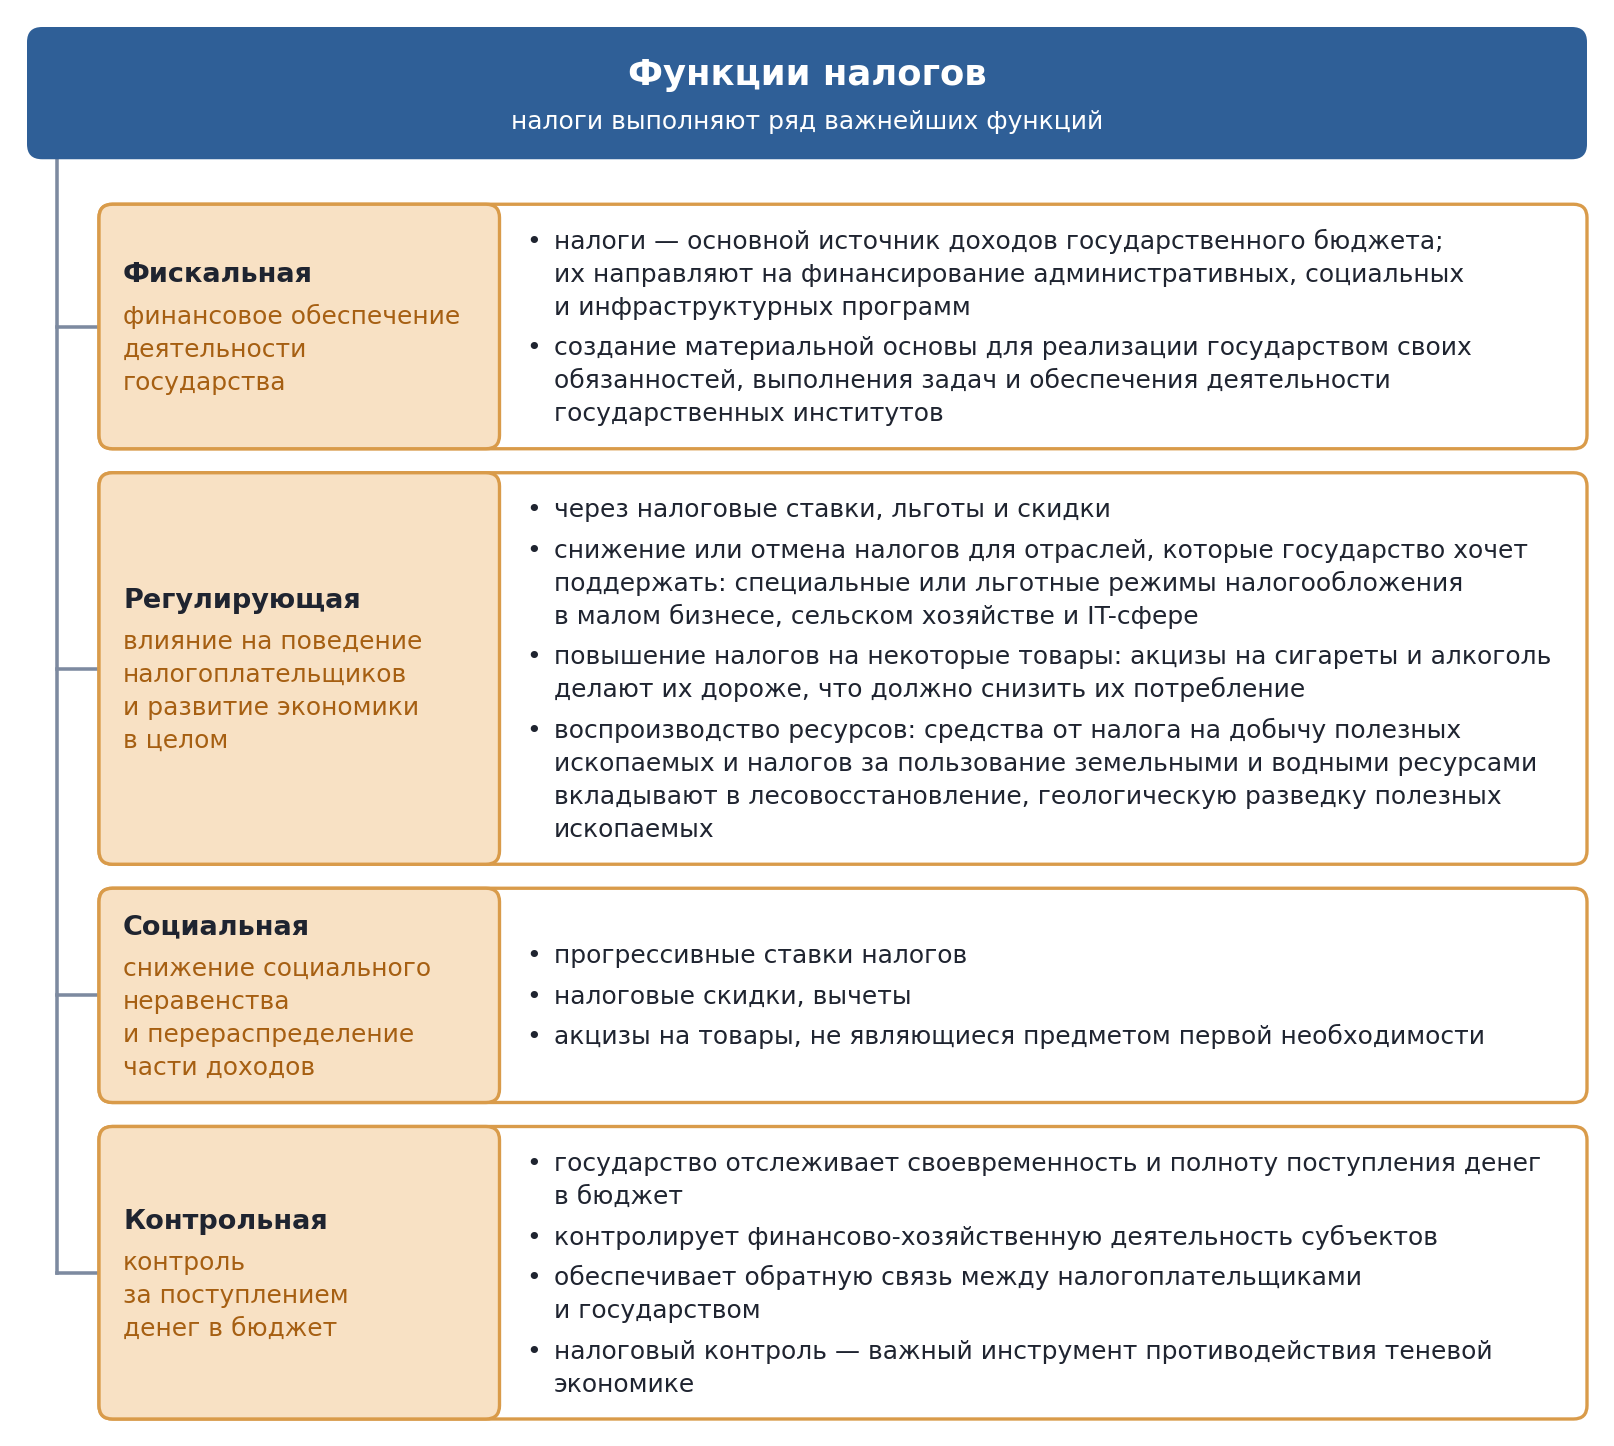
Налоги выполняют ряд важнейших функций: фискальную, регулирующую, социальную и контрольную.
1. Фискальная функция — финансовое обеспечение деятельности государства. Налоги — основной источник доходов государственного бюджета, которые затем направляют на финансирование административных, социальных и инфраструктурных программ; эта функция отражает предназначение налогообложения — создание материальной основы для реализации государством своих обязанностей, выполнения задач и обеспечения деятельности государственных институтов.
2. Регулирующая функция — влияние на поведение налогоплательщиков и развитие экономики в целом. Она проявляется через установление различных налоговых ставок, льгот и скидок: государство может снижать или отменять налоги для тех отраслей или видов деятельности, которые хочет поддержать (специальные или льготные режимы налогообложения в малом бизнесе, сельском хозяйстве и IT-сфере), и повышать налоги на некоторые товары, делая их менее привлекательными (акцизы на сигареты и алкоголь делают их дороже, что должно снизить их потребление). Налоги идут и на воспроизводство ресурсов: средства от налога на добычу полезных ископаемых и налогов за пользование земельными и водными ресурсами вкладывают в лесовосстановление, геологическую разведку полезных ископаемых.
3. Социальная функция — снижение социального неравенства и перераспределение части доходов. Она реализуется путём использования прогрессивных ставок налогов, применения налоговых скидок, вычетов, введения акцизов на товары, не являющиеся предметом первой необходимости.
4. Контрольная функция — контроль за поступлением денег в бюджет. Сбор налогов позволяет государству отслеживать своевременность и полноту поступления денег в бюджет, контролировать финансово-хозяйственную деятельность субъектов, обеспечивать обратную связь между налогоплательщиками и государством; налоговый контроль — важный инструмент противодействия теневой экономике.
1. Главный источник налогового права в Российской Федерации — Налоговый кодекс Российской Федерации. В России, как и во многих странах, все налоги устанавливаются законом, что позволяет населению через законодательную власть влиять на то, какие налоги собираются и в каком объёме. Налоговое право — подотрасль финансового права, источниками которого являются законы и иные нормативные акты представительных и исполнительных органов государственной власти, местного самоуправления, органов управления специальной компетенции.
2. Основные начала (принципы) налогообложения определяет Налоговый кодекс Российской Федерации. Это всеобщность (каждое лицо должно уплачивать законно установленные налоги и сборы), равенство (налоги и сборы не могут иметь дискриминационный характер и различно применяться исходя из социальных, расовых, национальных, религиозных и иных подобных критериев), законность (ни на кого не может быть возложена обязанность уплачивать налоги и сборы, а также иные взносы и платежи, не предусмотренные Налоговым кодексом либо установленные в ином порядке, чем это определено Налоговым кодексом), справедливость (при установлении налогов учитывается фактическая способность налогоплательщика к уплате налога) и экономическая обоснованность (налоги и сборы должны иметь экономическое основание и не могут быть произвольными). К основным началам относятся также единство налоговой системы Российской Федерации (не допускается устанавливать налоги и сборы, нарушающие единое экономическое пространство Российской Федерации), определённость (при установлении налогов должны быть определены все элементы налогообложения), точность формулировок (каждый должен точно знать, какие налоги, когда и в каком порядке он должен платить) и толкование сомнений и противоречий в пользу налогоплательщика (все неустранимые сомнения, противоречия и неясности актов законодательства о налогах и сборах толкуются в пользу налогоплательщика).
Участниками отношений, регулируемых законодательством о налогах и сборах, являются налогоплательщики (а также плательщики сборов и плательщики страховых взносов), налоговые агенты, налоговые органы и таможенные органы.
1. Налогоплательщики, плательщики сборов, плательщики страховых взносов — организации и физические лица, на которых в соответствии с Налоговым кодексом возложена обязанность уплачивать соответственно налоги, сборы, страховые взносы.
2. Налоговые агенты — лица, на которых в соответствии с Налоговым кодексом возложены обязанности по исчислению, удержанию у налогоплательщика и перечислению налогов в бюджетную систему Российской Федерации. Это работодатели, банки и другие финансовые компании, организаторы лотерей и розыгрышей.
3. Налоговые органы — единая централизованная система контроля за соблюдением законодательства о налогах и сборах; в эту систему входят Федеральная налоговая служба (ФНС) России и её территориальные органы. ФНС России — федеральный орган исполнительной власти, который контролирует правильность исчисления, полноту и своевременность уплаты налогов и сборов в бюджетную систему Российской Федерации.
4. Таможенные органы пользуются правами и несут обязанности налоговых органов по взиманию налогов при перемещении товаров через таможенную границу.
1. К правам налогоплательщика относятся право на получение от налоговых органов бесплатной информации по вопросам налогообложения, на получение форм налоговой отчётности и разъяснения по их заполнению. Важнейшие права налогоплательщика — на использование налоговых льгот и налоговых вычетов, на специальный налоговый режим, на отсрочку, рассрочку или инвестиционный налоговый кредит, на своевременный возврат или зачёт сумм излишне уплаченных либо излишне взысканных налогов, пени, штрафов. Для налогоплательщиков очень важны также права присутствовать при проведении выездной налоговой проверки, на соблюдение и сохранение налоговой тайны, на судебную защиту своих прав.
2. Налогоплательщики обязаны своевременно и в полном объёме уплачивать налоги и сборы, встать на учёт в налоговых органах, вести в установленном порядке учёт своих доходов (расходов) и объектов налогообложения. Они должны предоставлять в налоговый орган налоговые декларации, а в налоговые органы — документы, необходимые для исчисления и уплаты налогов, выполнять законные требования налогового органа об устранении выявленных нарушений законодательства о налогах, в течение 5 лет обеспечивать сохранность данных бухгалтерского и налогового учёта и других документов.
В Российской Федерации устанавливаются три вида налогов и сборов — федеральные, региональные и местные; вместе с пошлинами и другими платежами, принципами их установления и механизмами сбора они образуют налоговую систему.
1. Федеральные налоги и сборы — налог на добавленную стоимость (НДС), акцизы, налог на доходы физических лиц (НДФЛ), налог на прибыль организаций, налог на добычу полезных ископаемых, водный налог, сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов, государственная пошлина, налог на дополнительный доход от добычи углеводородного сырья и др. Федеральные налоги собираются по единым правилам и ставкам на всей территории России.
2. Региональные налоги — например, налог на имущество организаций и транспортный налог.
3. Местные налоги и сборы — земельный налог, налог на имущество физических лиц, торговый сбор и туристический налог.
Основные параметры всех налогов и сборов устанавливает Налоговый кодекс Российской Федерации, а для региональных и местных налогов могут предусматриваться меньшие ставки или более широкий перечень льгот. Разные по уровню налоговой системы налоги не обязательно направляются в бюджет такого же уровня: например, федеральный НДФЛ поступает в основном в региональные и местные бюджеты.
Граждане России платят 4 вида личных налогов: федеральный налог на доходы физических лиц (НДФЛ), региональный транспортный налог и два налога местного уровня — налог на имущество физических лиц и земельный налог.
1. Налог на доходы физических лиц (НДФЛ) — основной налог, который платят жители нашей страны: с заработной платы его перечисляет налоговый агент (работодатель), а о доходах, полученных без участия какой-то организации (например, от сдачи квартиры внаём, услуг репетитора), гражданин обязан самостоятельно сообщать в налоговые органы и платить с них налоги. Этим налогом облагаются все трудовые доходы, а также 4 типа нетрудовых доходов — от продажи имущества, от сдачи имущества в аренду, от финансовых операций, а также некоторые выигрыши и подарки; не подлежат налогообложению суммы, полученные в виде страховой пенсии, алиментов на содержание несовершеннолетних детей, вознаграждения донору за сданную кровь, премии, присуждённые Президентом Российской Федерации, и др. Ставка НДФЛ равна 13 %, если доходы в течение года не превысили 2,4 млн руб.; с ростом заработка ставки растут — между этими границами действуют промежуточные ставки, а максимальной ставкой — 22 % — облагается часть дохода выше 50 млн руб. в год.
2. Транспортным налогом облагаются все транспортные средства, для которых нужна государственная регистрация: автомобили и автобусы, мотоциклы и мотороллеры, самолёты и вертолёты и др. Величина транспортного налога рассчитывается исходя из технических характеристик транспортного средства, а не его стоимости; для автомобилей такой характеристикой является мощность двигателя.
3. Налог на имущество физических лиц взимается с владельцев недвижимости, не являющейся землёй: жилых домов (включая дачи и садовые домики), жилых помещений (квартир, комнат), гаражей и машиномест, иных зданий, строений, сооружений, помещений, в том числе недостроенных.
4. Земельный налог взимается с принадлежащих гражданам земельных участков. Для всех имущественных налогов Федеральная налоговая служба (ФНС) России самостоятельно рассчитывает величину налога и присылает налоговое уведомление каждому владельцу (обычно не позднее 1 ноября), а оплатить налоги нужно до 1 декабря года, следующего за налоговым периодом.
Кроме того, покупая товары и услуги, физические лица уплачивают косвенные налоги — налог на добавленную стоимость и акцизы, уже включённые в цену. Тем, кто сам производит товары и оказывает услуги без наёмных работников, доступен налог на профессиональный доход (НПД) для самозанятых — специальный налоговый режим, который в рамках эксперимента действует до 31 декабря 2028 г. (ставки — 4 % при работе с физическими лицами и 6 % — с юридическими лицами и индивидуальными предпринимателями).
За налоговые правонарушения в России предусмотрена налоговая, административная и уголовная ответственность. Налоговым правонарушением признаётся виновно совершённое противоправное (в нарушение законодательства о налогах и сборах) деяние (действие или бездействие) налогоплательщика, плательщика страховых взносов, налогового агента и иных лиц, за которое Налоговым кодексом Российской Федерации установлена ответственность; вид ответственности зависит от тяжести нарушения, размера ущерба и наличия умысла.
1. Налоговая ответственность выражается в виде штрафов; физические лица несут налоговую ответственность с 16 лет. Самыми распространёнными налоговыми правонарушениями являются неуплата или несвоевременная уплата налогов, а также нарушение порядка постановки на учёт в налоговый орган, непредоставление налоговой декларации и иных обязательных сведений или нарушение иных обязанностей налогоплательщика.
2. К административной ответственности (предупреждение или административный штраф) могут быть привлечены должностные лица, которые нарушили закон в результате неисполнения или ненадлежащего исполнения своих служебных обязанностей, — например, за нарушение срока предоставления сведений об открытии и о закрытии счёта в банке или иной кредитной организации, налоговой декларации (расчёта по страховым взносам).
3. Уголовная ответственность (штраф, принудительные работы, арест, лишение свободы на определённый срок и т. д.) наступает при наличии крупного или особо крупного размера ущерба. Она предусмотрена, например, за уклонение физического лица от уплаты налогов в крупном размере (сумма сокрытых за 3 года налогов более 2,7 млн руб.) или особо крупном размере (сокрыто более 13,5 млн руб. налогов за 3 года), а также за неисполнение обязанностей налогового агента в особо крупном размере.
Привлечение лица к ответственности за налоговое правонарушение не влечёт за собой освобождение этого лица от уплаты налогов.
Исследуем
Налог на имущество физических лиц — местный налог, поэтому его ставки и льготы различаются по регионам и муниципальным образованиям и выяснять их нужно на сайте Федеральной налоговой службы (ФНС) России для своего региона проживания. Налоговый кодекс Российской Федерации устанавливает основные параметры всех налогов, а для местных налогов могут предусматриваться меньшие ставки или более широкий перечень льгот.
1. Порядок действий. На сайте ФНС России открыть сервис «Справочная информация о ставках и льготах по имущественным налогам», выбрать вид налога — налог на имущество физических лиц, налоговый период (год), свой субъект Российской Федерации и муниципальное образование. Выписать из найденных сведений налоговые ставки для разных объектов (квартир, комнат, жилых домов, гаражей), налоговые вычеты и льготы — федеральные и установленные на месте.
2. Образец записи результата. Регион и муниципальное образование: (Впишите: название). Ставка налога на квартиру, комнату, жилой дом: (Впишите: ставка из справки ФНС). Налоговый вычет: (Впишите: какая часть площади объекта не облагается). Местные льготы: (Впишите: кому они положены и на какие объекты). Максимальная величина ежегодного снижения налога: (Впишите: на сколько можно уменьшить налог за год и за счёт чего — вычета, льготы или пониженной ставки).
3. Основные механизмы уменьшения налога — налоговый вычет, налоговые льготы и пониженные ставки. Налог считают от кадастровой стоимости объекта, а налоговый вычет освобождает от налога часть площади объекта. Федеральные льготы положены отдельным категориям граждан — пенсионерам, лицам предпенсионного возраста, инвалидам I и II групп, инвалидам с детства, детям-инвалидам и др.: они освобождаются от налога по одному объекту каждого вида. Сверх федеральных льгот на месте могут действовать свои льготы и пониженные ставки — именно их показывает справка ФНС для выбранного муниципального образования.
Рассуждаем
1. Наполеон I считал устойчивость налогов условием безопасности и защиты собственности: если налоговая норма меняется каждый год, люди и предприятия не могут планировать свои доходы и расходы, а их собственность оказывается во власти произвола. С этим можно согласиться: недаром в России все налоги устанавливаются законом, а принципы законности, определённости и точности формулировок требуют, чтобы каждый точно знал, какие налоги, когда и в каком порядке он должен платить. Однако совсем неизменной налоговая норма быть не может: изменение ставок налогообложения — один из инструментов бюджетно-налоговой политики, но менять их нужно по закону и так, чтобы налогоплательщики могли заранее к этому подготовиться.
2. Ш. Монтескьё советует определять налоги не по тому, сколько можно взять с народа сразу, а по тому, сколько он сможет платить постоянно, год за годом: непосильный налог разоряет плательщиков и в будущем лишает государство доходов. С этой мыслью можно согласиться: по принципу справедливости при установлении налогов учитывается фактическая способность налогоплательщика к уплате налога, а по принципу экономической обоснованности налоги и сборы не могут быть произвольными. Похожую мысль высказывал министр финансов Российской империи Е. Ф. Канкрин: богатый народ может давать и большие доходы, а выжимать их из бедного — всё равно что срубить дерево ради плодов.
3. Д. Рикардо утверждает, что налоги, которыми облагают производство, производители в итоге включают в цену товара, так что платит их покупатель. Во многом это верно: косвенные налоги — налог на добавленную стоимость, акцизы, таможенные пошлины — потребитель уплачивает в момент покупки как часть цены, продавцы имеют право добавить налог в цену товара, а акцизы делают сигареты и алкоголь дороже; С. Витте ценил косвенные налоги как раз за то, что они вносятся малыми, незаметными долями при покупке товаров. Однако «почти все» не значит «все»: если после повышения цены покупатели станут брать товар реже, часть налога производителю придётся оплатить из своей выручки, а налог на прибыль организаций уменьшает доход самих компаний.


