Страница 191, ГДЗ по обществознанию за 9 класс к учебнику Медведева
Страница 191
Глава IV. §20. Семья в экономике
Проверяем себя
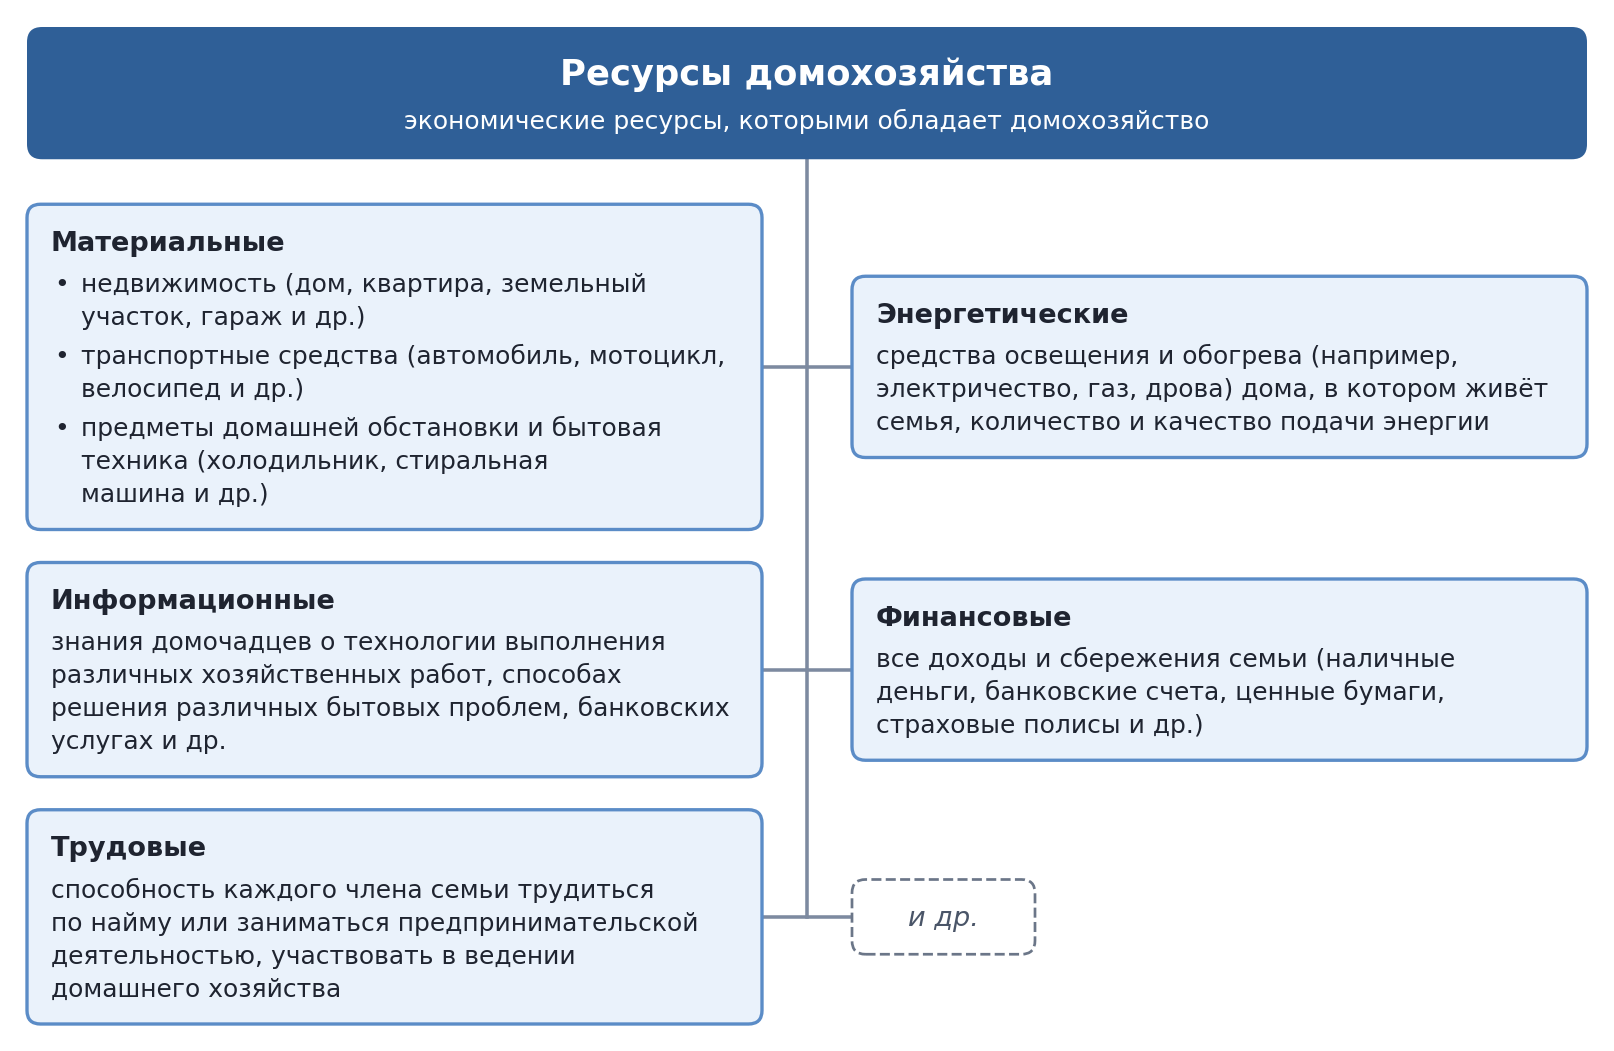
Домохозяйство обладает определёнными экономическими ресурсами, в том числе материальными, энергетическими, информационными, финансовыми, трудовыми и др.
1. Материальные ресурсы составляют недвижимость (дом, квартира, земельный участок, гараж и др.); транспортные средства (автомобиль, мотоцикл, велосипед и др.), предметы домашней обстановки и бытовая техника (холодильник, стиральная машина и др.).
2. Энергетические ресурсы — это средства освещения и обогрева (например, электричество, газ, дрова) дома, в котором живёт семья, количество и качество подачи энергии.
3. Информационные ресурсы составляют знания домочадцев о технологии выполнения различных хозяйственных работ, способах решения различных бытовых проблем, банковских услугах и др.
4. Финансовые ресурсы — это все доходы и сбережения семьи (наличные деньги, банковские счета, ценные бумаги, страховые полисы и др.).
5. Трудовые ресурсы включают способность каждого члена семьи трудиться по найму или заниматься предпринимательской деятельностью, участвовать в ведении домашнего хозяйства.
1. Трудоспособные члены домохозяйств формируют предложение на рынке труда. При этом люди в силу необходимости способны осваивать новые для себя профессии, переезжать в связи со своей работой, т. е. предложение трудовых услуг мобильно. Оно также может изменяться в зависимости от рыночной ситуации.
2. Спрос на рынке труда формируют работодатели, которые заинтересованы в приобретении трудовых услуг определённого типа и сложности (например, требуются не просто повара, а кондитеры или специалисты по приготовлению суши). Рынок труда — рынок производного спроса: спрос на трудовые услуги определяется спросом на товарных рынках, т. е. спросом пользуются трудовые услуги, необходимые для производства востребованных потребителями товаров и услуг.
3. Наряду с общенациональным, существуют региональные и местные рынки труда, структура спроса и предложения на них может существенно различаться.
Устойчивые различия в оплате труда работников на разных должностях обусловлены несколькими причинами.
1. Могут различаться как квалификация работников, так и продолжительность их рабочего дня и наличие свободного времени (у некоторых категорий работников ненормированный рабочий день), степень ответственности за результаты работы предприятия.
2. Неодинакова сложность труда, его интеллектуальная и творческая составляющая.
3. К причинам устойчивых различий в оплате относят и ограниченность талантов, т. е. конкуренция кандидатов для выполнения некоторых видов творческих работ невысока, что и обусловливает высокую оплату их труда. Например, по-настоящему талантливых артистов немного, и за их выступления платят больше.
4. Устойчивые различия в оплате определяются также неодинаковой тяжестью труда, т. е. тем, насколько труд утомителен, вреден для здоровья человека.
1. Существуют разные формы заработной платы: оклад и сдельная заработная плата. Окладом называют установленный ежемесячный размер заработной платы, который существенным образом не меняется от месяца к месяцу и может корректироваться с учётом отработанного сотрудником времени. Сдельная заработная плата определяется объёмом произведённой работником продукции.
2. Нередко к окладу или сдельной оплате работникам назначаются премии по итогам месяца, квартала или года. Помимо выплаты заработной платы, работодатели используют для повышения производительности и качества труда различные стимулы: денежные и неденежные (например, полисы добровольного медицинского страхования, организация бесплатных обедов) экономические стимулы; возможность профессионального и карьерного роста, получения образования и др.; почёт и уважение и др. Для многих работников также важна возможность самосовершенствования и реализации своих идей, проектов.
Банковские карты могут быть дебетовыми и кредитными.
1. Дебетовая карта (от лат. debet — он должен) позволяет совершать платежи только в пределах суммы, находящейся на счёте. Владельцем собственной дебетовой карты можно стать с 14 лет.
2. Кредитная карта (от лат. credere — доверять) позволяет осуществлять платежи в долг в пределах установленного банком кредитного лимита. Кредитный лимит — максимальная сумма, которую банк готов выдать клиенту в долг при использовании кредитной карты. Кредитную карту может получить любой совершеннолетний клиент банка.
3. Банковские карты — удобный финансовый инструмент: карта позволяет быстро оплатить покупки без использования наличных денег как в обычном магазине, так и в интернете. При необходимости по карте можно получить наличные, например в банкомате. Кроме оплаты покупок, банки могут предлагать дополнительные услуги по картам, например скидки или начисление бонусов.
1. Семейный бюджет — финансовый план семьи на определённый промежуток времени, например на месяц, квартал, год. Цель регулярного ведения семейного бюджета — помочь семье контролировать свои расходы, избегать перерасходов, долгов и избыточного потребления. Семейная бухгалтерия позволяет учитывать и контролировать реальные доходы, даёт возможность планировать расходы, создавая финансовую подушку безопасности и накопления.
2. Исходя из структуры расходов, каждая семья самостоятельно определяет, на какие категории их делить, а для удобства можно воспользоваться структурой расходов, которую ведёт Федеральная служба государственной статистики (Росстат). В этой структуре выделены продукты питания, транспорт, жилищно-коммунальные услуги, одежда и обувь, мебель и бытовая техника, информация и коммуникации, досуг, здравоохранение, финансовые услуги и прочие расходы. Подход к учёту расходов с использованием слова «облако» выделяет обязательные, базовые, любимые, аварийные (или форс-мажорные) и календарные расходы, а также отложенные средства.
1. Кредит — экономическая сделка между кредитором и заёмщиком в виде кредитного соглашения, при которой кредитор предоставляет заёмщику денежные средства на условиях возвратности, срочности и платности. Это значит, что деньги нужно вернуть в установленный срок и заплатить за пользование ими. Кредит считается универсальным инструментом финансирования.
2. Чаще всего люди берут кредит на покупку нового жилья, его ремонт, приобретение автомобиля или бытовой техники. Кредит также берут, если расходы являются неотложными, а текущего дохода семьи недостаточно (например, на срочный ремонт квартиры после прорыва трубы водоснабжения).
3. Кредит может быть полезен, если улучшает положение семьи без непосильного долгового бремени, но от него стоит воздержаться, если вы тратите его на покупки, без которых можете обойтись, или заранее знаете, что не сможете вернуть долг. Хуже всего, если новый кредит берётся для погашения старого: это означает, что семья медленно приближается к долговой яме, выходом из которой может стать личное банкротство. Поэтому, принимая решение о кредите, важно осмыслить, будет он во благо или во вред, и всегда внимательно читать условия договора, особенно то, что написано в нём мелким шрифтом.
Сбережения могут быть в материальной (наличные деньги, драгоценные металлы, недвижимость) и нематериальной формах (деньги на счетах в банках, а также вложенные в финансовые инструменты). Одна из нематериальных форм — банковский вклад (депозит): по договору банковского вклада банк, принявший поступившую от вкладчика или для вкладчика от третьего лица (например, вклад родителей для ребёнка) денежную сумму (вклад), обязуется возвратить сумму вклада и выплатить проценты на неё на условиях и в порядке, предусмотренных договором. Различают вклады до востребования (на условиях выдачи денег по первому требованию вкладчика) и срочные (на условиях возврата вклада по истечении определённого договором срока). Отложенные средства можно использовать как сбережения, положив их на депозит под проценты, или как инвестиции.
1. Закон «О защите прав потребителей» признаёт потребителем гражданина, имеющего намерение заказать или приобрести либо заказывающего, приобретающего или использующего товары, услуги исключительно для личных, семейных и иных нужд, не связанных с осуществлением предпринимательской деятельности. Например, потребителем считается покупатель холодильника для своей семьи, но не предприниматель, который закупает товары для своего магазина.
2. Потребитель имеет право на качество, право на безопасность, право на необходимую и достоверную информацию о том, что продаётся, кто продаёт и кем это изготовлено, а также вправе требовать от продавца или производителя товара возмещения ущерба, связанного с использованием данного товара. Право на качество означает, что продавец должен передать потребителю качественный товар, а исполнитель — качественно выполнить работу (оказать услугу). Закон защищает потребителей и от так называемых спонтанных, эмоциональных покупок: потребитель вправе в течение 14 дней вернуть товар в упаковке, не бывший в употреблении, продавцу (эта норма не распространяется на продукты питания, лекарства, бельё и некоторые другие товары).
3. Если нарушены права потребителя, гражданин вправе обратиться к продавцу (изготовителю, исполнителю) с предусмотренными законом требованиями. Если продавец (изготовитель, исполнитель) отказывается выполнить эти требования, то потребителю следует подать ему письменную претензию. Если конфликт не удаётся разрешить, то потребитель может воспользоваться правом на судебную защиту.
«Потребительский экстремизм» — так называют явление, когда потребители объявляют купленные товары некачественными, отказываются мирно решать споры с продавцами и производителями и подают на них в суд, чтобы получить выгоду. В современном мире такое случается всё чаще. В Гражданском кодексе Российской Федерации для таких случаев есть понятие «злоупотребление правом» (статья 10). Права потребителя существуют для защиты от недобросовестных продавцов, а не для того, чтобы получать выгоду за счёт честных.


