Страница 192, ГДЗ по обществознанию за 9 класс к учебнику Медведева
Страница 192
Исследуем
Исследование условий дебетовых и кредитных карт проводят по пяти шагам задания. Названия банков и их тарифы ученик находит на официальных сайтах банков, поэтому ниже дан образец результата общими словами.
1. Вид карты выбирают по цели её использования: для повседневных покупок на собственные деньги подходит дебетовая карта, которая позволяет совершать платежи только в пределах суммы, находящейся на счёте, а для покупок в долг — кредитная карта с кредитным лимитом. Владельцем собственной дебетовой карты можно стать с 14 лет, а кредитную карту может получить любой совершеннолетний клиент банка. Общие условия, которые предлагает банк, — плата за обслуживание карты и дополнительные услуги, получение наличных в банкомате, скидки или начисление бонусов, а у кредитной карты ещё размер кредитного лимита и срок, в течение которого проценты за использование средств не начисляются.
2. Предложения разных банков сравнивают с помощью различных сервисов и финансовых маркетплейсов, а затем перепроверяют в официальных источниках. Информация об условиях обычно есть на сайте банка, и она обязательно содержится в договоре.
3. Наиболее выгодны те условия, которые лучше всего соответствуют цели: например, школьнику для ежедневных покупок важны бесплатное обслуживание и бонусы за те покупки, которые он делает чаще всего. С условиями получения и особенностями обслуживания карты необходимо ознакомиться заранее, поэтому выбранное предложение подробно изучают на сайте банка.
4. Образец списка. Преимущества: карта позволяет быстро оплатить покупки без использования наличных денег как в обычном магазине, так и в интернете, при необходимости по ней можно получить наличные, банк начисляет бонусы. Недостатки: использование карты или дополнительных услуг может быть платным, бонусы начисляются не за все покупки, а по кредитной карте, если не вернуть долг до конца срока, в течение которого проценты не начисляются, банк начнёт начислять проценты, которые, как правило, выше, чем при оформлении потребительского кредита, плюс штрафные платежи — пени.
5. Образец ситуации: девятиклассник получает карманные деньги на собственную дебетовую карту и оплачивает ею обеды и проезд, а банк начисляет ему бонусы. Потратить больше, чем есть на счёте, он не может, а если потеряет карту, то сразу же заблокирует её через мобильное приложение банка, и никто посторонний не сможет ею расплатиться.
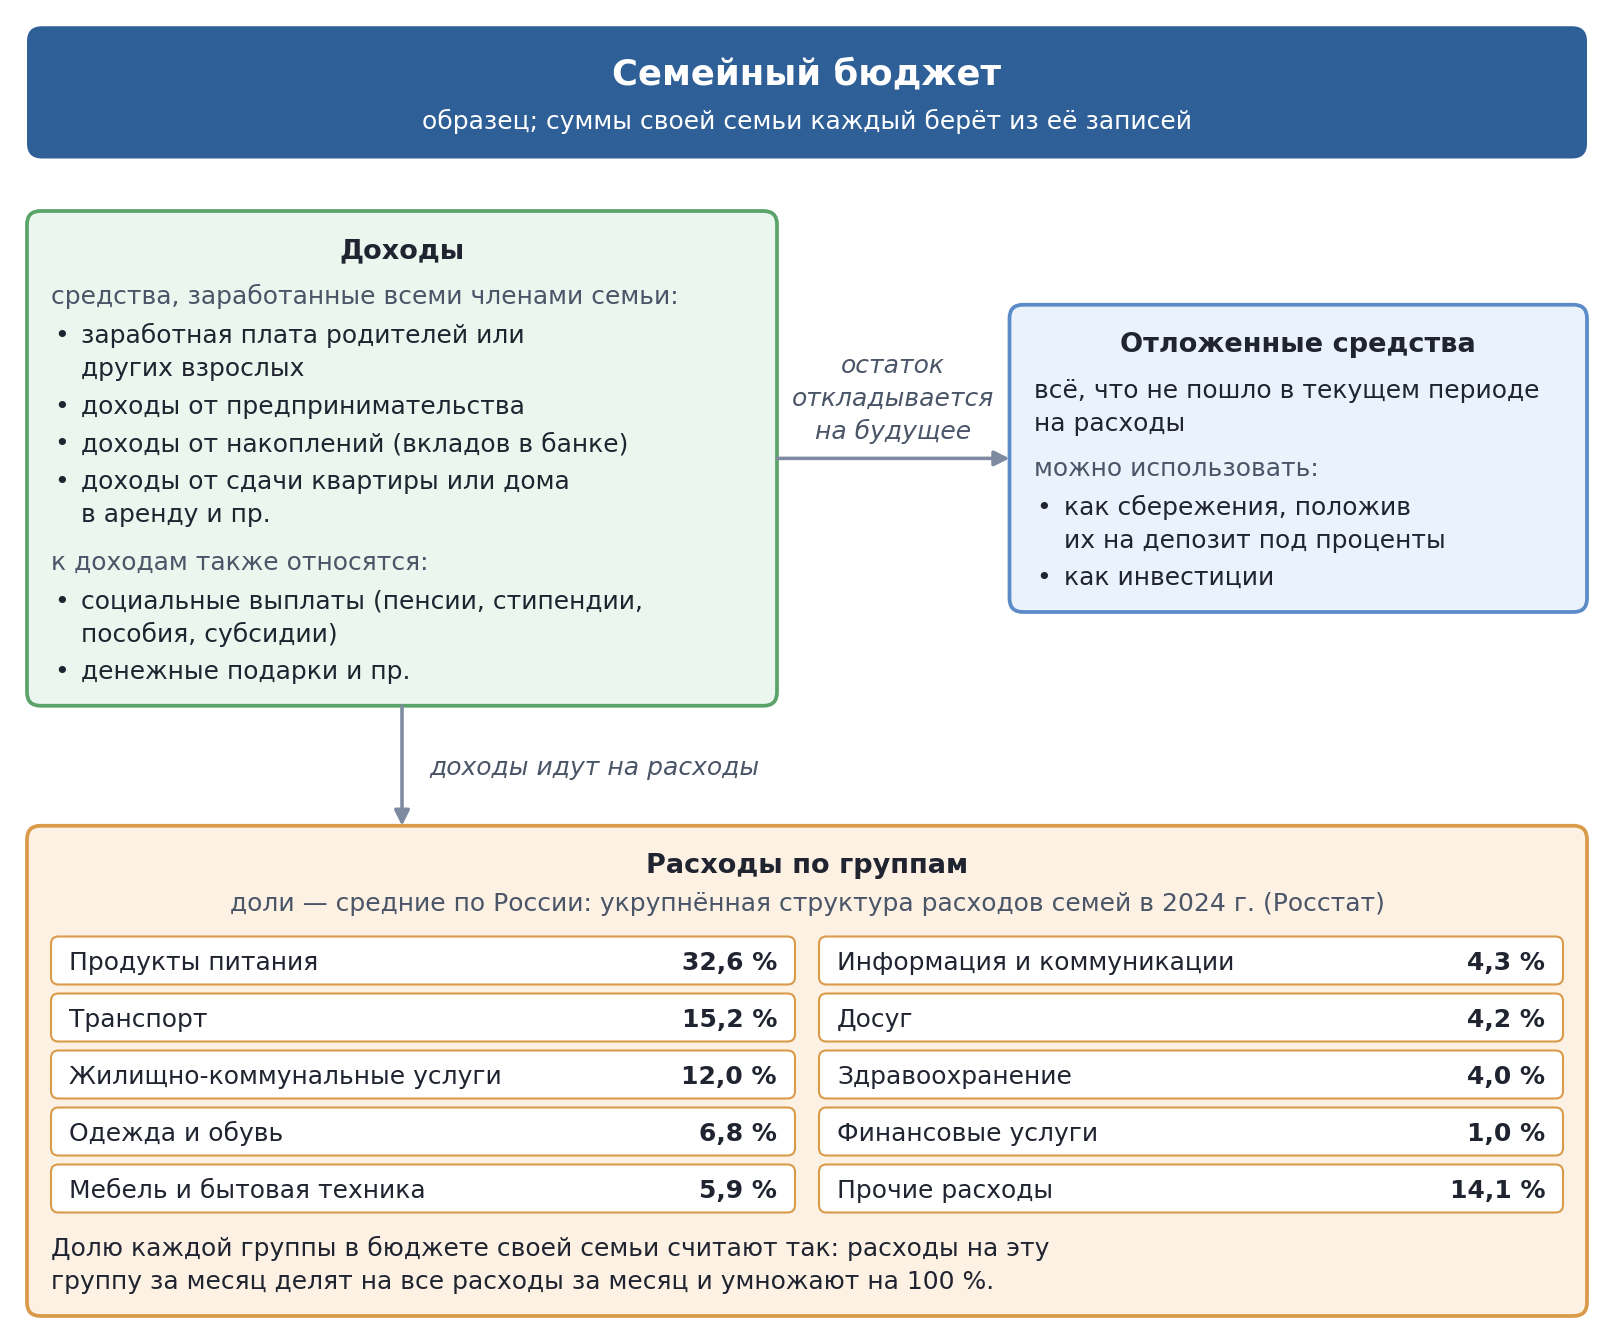
Схема семейного бюджета состоит из трёх блоков: доходы, расходы и отложенные средства; стрелки показывают, что доходы идут на расходы, а остаток откладывается на будущее. Суммы своей семьи каждый берёт из её записей, а в образце взяты средние по России доли из укрупнённой структуры расходов семей в 2024 г., которую ведёт Росстат.
1. Доходы семьи включают средства, заработанные всеми её членами. В большинстве случаев это заработная плата родителей или других взрослых, доходы от предпринимательства, накоплений (вкладов в банке), сдачи квартиры или дома в аренду и пр. К доходам также относятся социальные выплаты (пенсии, стипендии, пособия, субсидии), денежные подарки и пр.
2. Расходы делят на группы, как это делает Росстат: продукты питания — 32,6 %, транспорт — 15,2 %, жилищно-коммунальные услуги — 12,0 %, одежда и обувь — 6,8 %, мебель и бытовая техника — 5,9 %, информация и коммуникации — 4,3 %, досуг — 4,2 %, здравоохранение — 4,0 %, финансовые услуги — 1,0 %, прочие расходы — 14,1 %. Долю каждой группы в бюджете своей семьи считают так: расходы на эту группу за месяц делят на все расходы за месяц и умножают на 100 %.
3. Отложенные средства — всё, что не пошло в текущем периоде на расходы, откладывается на будущее. Отложенные средства можно использовать как сбережения, положив их на депозит под проценты, или как инвестиции.
Вывод о рациональности бюджета: наилучшая ситуация — когда доходы превышают расходы, а остаток поступает в сбережения (в России норма сбережения в среднем колеблется между 6 и 8 %). Чем ниже доля расходов на продукты питания в общей сумме расходов, тем выше благосостояние семьи: в образце на продукты питания уходит почти треть расходов, и семья, у которой эта доля меньше 32,6 %, скорее всего, живёт с достатком выше среднего. Избыточные расходы — еда, которую выбрасывают, одежда, которую не носят, «забытые» подписки на интернет-сервисы — показывают, где бюджет можно улучшить.
Модель бюджета на следующий месяц составляют всей семьёй: сначала оценивают ожидаемые доходы, затем планируют обязательные расходы (налоги, коммунальные платежи, кредиты) и базовые (еда, одежда и обувь, интернет и мобильная связь, здоровье), оставляют запас на календарные и аварийные расходы. Любимые расходы планируют так, чтобы часть дохода осталась в отложенных средствах: даже если первоначальная сумма небольшая, регулярность сбережений творит чудеса. В течение месяца ведут регулярный учёт расходов на бумаге, в электронной таблице или в специальном приложении, а в конце месяца сравнивают план с тем, что получилось.
Рассуждаем
Для эссе выбрано высказывание Ф. Бэкона о деньгах как о слуге и хозяине. Смысл его в том, что деньги приносят пользу, пока человек распоряжается ими разумно, и вредят, когда начинают распоряжаться самим человеком, подчиняя себе его желания и поступки. С позицией автора можно согласиться.
1. Деньги служат семье, когда она планирует свой бюджет. Цель регулярного ведения семейного бюджета — помочь семье контролировать свои расходы, избегать перерасходов, долгов и избыточного потребления. Сбережения, которые остаются при разумном ведении бюджета, являются ключом к финансовой свободе и независимости.
2. Хозяином деньги становятся, когда человек тратит их, следуя моде или сиюминутным желаниям. Нет абсолютной планки дохода обеспеченного гражданина: человеку свойственно хотеть больше, чем у него есть сейчас. Поэтому лишние траты, т. е. избыточное потребление, — головная боль каждой современной семьи.
3. Ещё опаснее жизнь в долг. Если новый кредит берётся для погашения старого, семья медленно приближается к долговой яме, выходом из которой может стать личное банкротство. О том, как деньги влияют на судьбы людей, писал и А. Островский: в его пьесах тема финансов становится основой конфликтов и раскрывает характеры персонажей.
Таким образом, деньги — полезный инструмент, но они должны оставаться средством, а не целью. Кто ведёт бюджет, делает сбережения и не поддаётся избыточному потреблению, тот сам управляет деньгами, и они служат ему, а не командуют им.


