Параграф 6, ГДЗ по обществознанию за 11 класс к учебнику Боголюбова
Страница 50
Глава 1. §6. Финансовый рынок
Вопросы перед параграфом
1. Гражданин или фирма не могут взять кредит в Центральном банке (Банке России): Центральный банк не выдаёт кредиты напрямую, но кредитует действующие под его надзором коммерческие банки. Людям и компаниям доступны кредиты в банках, займы в микрофинансовых организациях и другие долговые инструменты. Сам Банк России выполняет функции регулятора финансового рынка, и получение прибыли не является целью его деятельности.
2. Риск и доходность в финансовых операциях связаны прямой зависимостью: на фондовом рынке действует правило — чем более рискованный инструмент выбирает инвестор, тем больше возможная прибыль от вложения денег. Банковский депозит застрахован Агентством по страхованию вкладов, и доходность по нему заранее известна, но невелика, а акции могут принести инвесторам весьма значительную прибыль, которая, в отличие от облигаций, не фиксирована и зависит от множества факторов. Поэтому для того, чтобы получить большую прибыль, придётся принять на себя значительный риск потерь.
Страница 62
Вопросы для самопроверки
1. Финансовый рынок — это система отношений между покупателями и продавцами финансовых услуг и продуктов. Потребителями свободного капитала могут выступать как физические лица, так и компании, для которых финансовый рынок является основным источником ресурсов для развития бизнеса.
2. Основная функция современного финансового рынка — перемещение средств от тех, у кого есть не востребованные в данный момент деньги, т. е. свободный капитал, к тем, кто в них нуждается и готов их использовать на платной основе. Финансовый рынок предоставляет потребителю финансовых услуг ряд возможностей: привлечение денег (кредиты в банках, займы в микрофинансовых организациях, а для компаний — и долевое финансирование), вложение и приумножение денег (депозит, ценные бумаги и другие активы с целью получения дополнительного дохода), страхование от различных рисков, которое позволяет защититься от различных непредвиденных ситуаций.
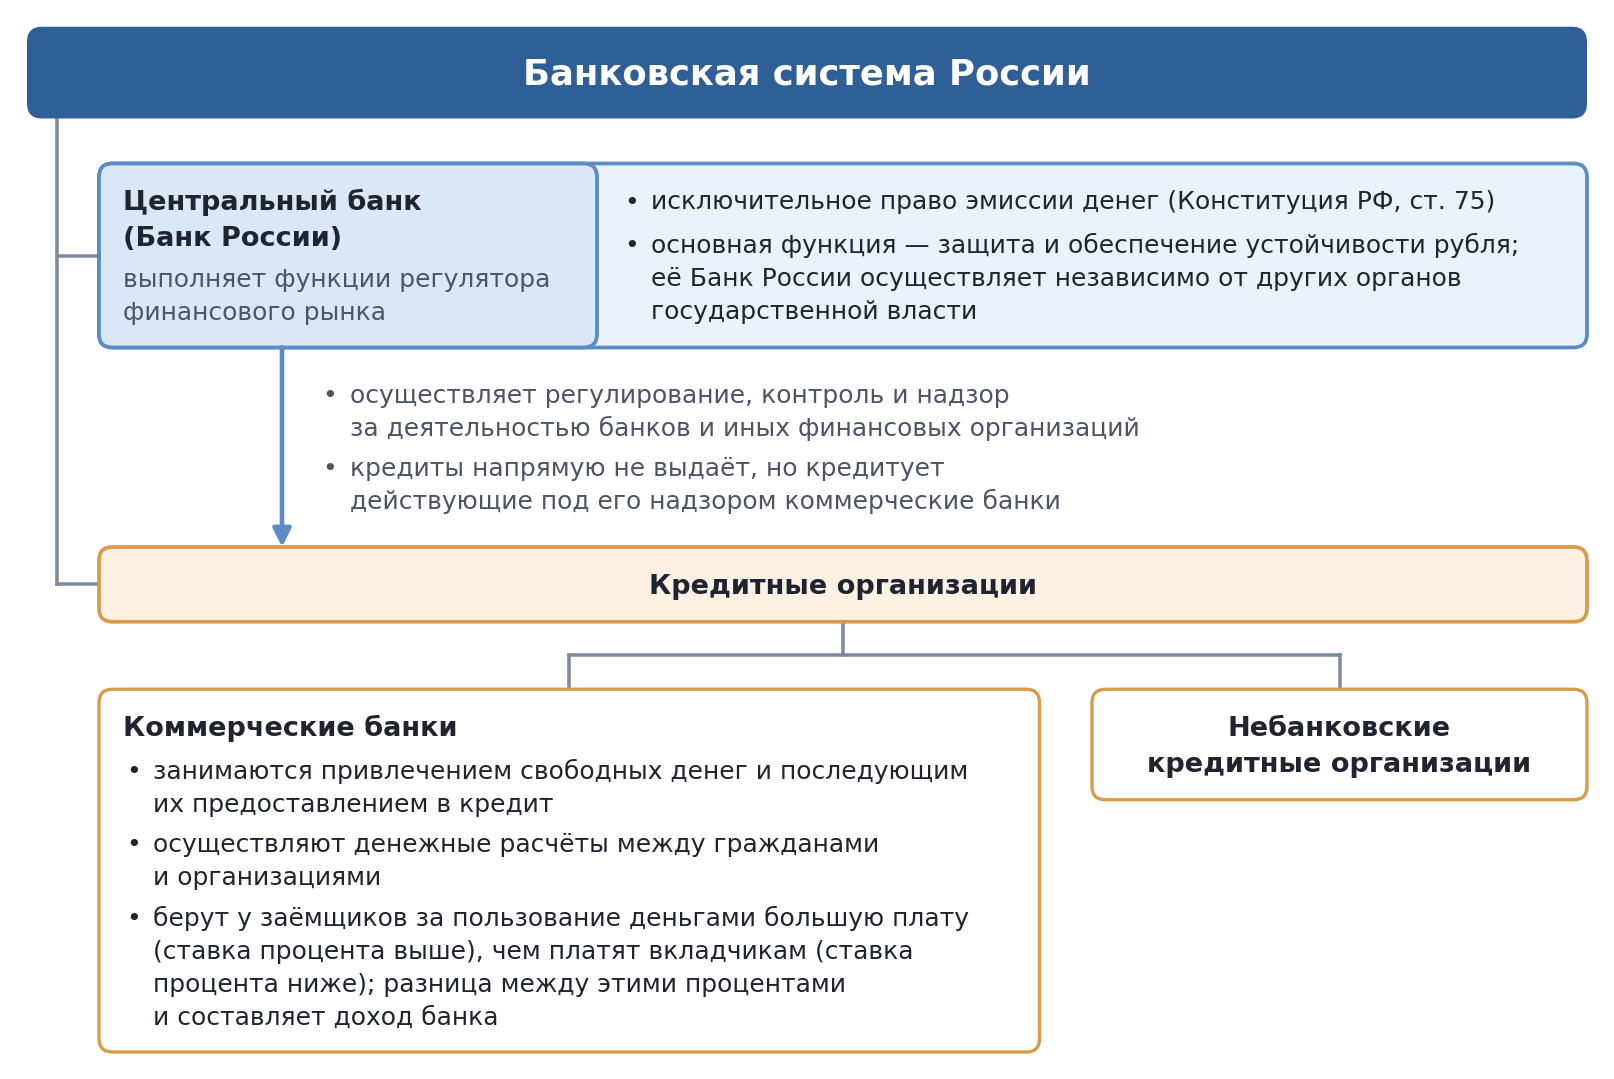
Банковская система России включает в себя Центральный банк (Банк России), который выполняет функции регулятора финансового рынка, и кредитные организации (банки и небанковские кредитные организации).
1. Центральный банк (Банк России) — верхнее звено банковской системы. Банк России, согласно Конституции РФ (ст. 75), наделён особыми полномочиями, в частности исключительным правом эмиссии денег, а основной функцией Центрального банка, которую он осуществляет независимо от других органов государственной власти, является защита и обеспечение устойчивости рубля. Банк России осуществляет регулирование, контроль и надзор за деятельностью банков и иных финансовых организаций; он не выдаёт кредиты напрямую, но кредитует действующие под его надзором коммерческие банки.
2. Коммерческие банки — финансовые организации, которые занимаются привлечением свободных денег и последующим их предоставлением в кредит, осуществлением денежных расчётов между гражданами и организациями. Коммерческие банки берут у заёмщиков за пользование деньгами большую плату (ставка процента выше), чем платят вкладчикам (ставка процента ниже); разница между этими процентами и составляет доход банка.
3. Небанковские кредитные организации вместе с банками образуют группу кредитных организаций, за деятельностью которых Банк России осуществляет регулирование, контроль и надзор.
Коммерческие банки и микрофинансовые организации (МФО) дают деньги в долг на разных условиях.
1. Требования к заёмщику у коммерческого банка строже: Центральный банк жёстко следит за выполнением показателей устойчивости банков, удерживая их от выдачи сомнительных кредитов, которые могут быть не возвращены заёмщиками и повредить интересам вкладчиков. Поэтому банк зачастую требует от заёмщика обоснований (целей, на что выдаётся кредит), залогов и поручителей, а сама процедура получения кредита может быть непростой и требующей разных документов. МФО выдают займы по упрощённой схеме, не требуя такого количества документов, как банк.
2. Микрофинансовые организации рассчитаны на других заёмщиков и меньшие суммы. Они существуют с целью повышения доступности рынка финансовых услуг для тех, кому срочно нужны деньги всего на несколько дней (до зарплаты), и для молодого бизнеса (startup), которому нечего предоставить в качестве залога, — такие небольшие сделки банку не очень интересны. МФО предоставляют займы на развитие бизнеса в пределах 5 млн р. за счёт собственного капитала, тогда как коммерческий банк отдаёт взаймы большую часть денег вкладчиков.
3. Деньги в МФО дороже: плата за простоту и скорость получения займа заключается в том, что процент по займу может быть значительно выше, чем в банке. Банк России ограничивает максимальный размер процентных ставок (по закону — не более 0,8 % в день), но накопленные проценты по «забытому» займу всё равно могут весьма существенно превышать взятую в долг сумму (по закону — не более 130 %).
Страхование жизни и имущества нужно, чтобы защититься от различных непредвиденных ситуаций, ущерб от которых человеку или семье трудно покрыть в одиночку. Страхование рисков — давнее изобретение человечества, получившее развитие во времена активизации морской торговли, когда купцы и судовладельцы договаривались, что в случае гибели имущества одного из них ущерб будет распределяться между всеми. Добровольные виды страхования, такие как страхование жизни и страхование имущества, являются инструментами, способными существенно поддержать уровень жизни семьи и человека в случае наступления неблагоприятных обстоятельств. Например, в случае внезапного ухода из жизни единственного кормильца заблаговременно оформленный полис страхования жизни способен оказать существенную материальную поддержку родным и близким, а страхование имущества поможет восстановить жильё, пострадавшее от пожара. Не случайно А. П. Чехов писал, что к страхованию жизни всех должен побуждать не только моральный долг, но и простой личный расчёт.
Фондовый рынок — это система отношений между владельцами капитала (инвесторами) и людьми или структурами, желающими этот капитал использовать, в которой применяются различные инструменты фондового рынка, в том числе ценные бумаги. Возможности он даёт обеим сторонам.
1. Инвесторам фондовый рынок даёт возможность получить прибыль, заметно превышающую прибыль по банковскому депозиту, хотя, вкладывая деньги в его инструменты, инвестор рискует потерять часть своих инвестиций. Покупая облигацию — долговую ценную бумагу, — инвестор по сути даёт деньги в долг под заранее известный процент, а покупая акцию — долевую ценную бумагу, — становится совладельцем бизнеса без гарантированной доходности: акция даёт право на получение части прибыли, на участие в управлении компанией и на долю собственности компании. Ценные бумаги можно покупать и продавать на бирже с помощью брокеров, а людям, не обладающим специальными знаниями, доступны коллективные инвестиции, когда деньгами множества частных инвесторов управляет профессиональная финансовая организация.
2. Компаниям фондовый рынок даёт серьёзный источник финансирования бизнеса: продавая акции, можно увеличить собственный капитал компании, а продавая облигации — взять деньги в долг. Однако этот источник финансирования, как правило, доступен лишь для крупных компаний. Кроме того, с помощью более сложных инструментов, например фьючерсного контракта, компания может заранее обезопасить себя от повышения цены нужного ей топлива — такие операции называются хеджированием.
1. Финансовая услуга нужна и доступна человеку, если выполняются три условия. Во-первых, она посильна ему по деньгам: чтобы это понять, составляют свой личный или семейный финансовый план и соотносят свои финансовые цели с реально имеющимися возможностями; во-вторых, услуга физически доступна — ею можно реально пользоваться, и для этого не придётся ехать к поставщику услуги на край света. В-третьих, человек понимает, как работает данный финансовый продукт, и его устраивают связанные с ним риски; при этом не стоит рисковать необходимым в попытке получить избыточное.
2. Поставщика финансовых услуг выбирают, прежде всего убедившись, что он имеет лицензию или находится в соответствующем реестре Банка России (эта информация размещена на сайте Банка России): с нелицензированными компаниями работать не стоит, иначе возможности защиты прав будут сильно сокращены. Затем собирают дополнительную информацию о поставщике — статьи в СМИ, отзывы в Сети, мнение родственников и друзей — и сравнивают предлагаемые условия с вариантами других поставщиков. Перед подписанием договора внимательно читают весь текст с приложениями и не стесняются задавать вопросы обслуживающему менеджеру: отвечать на них — это его работа.
Мошеннические предложения на финансовом рынке распознаются прежде всего по четырём признакам.
1. Предлагается гарантированный инвестиционный доход, заметно отличающийся от средней доходности по депозитам в банках, и при этом нет информации о сути экономической деятельности компании, позволяющей ей получать обещаемую доходность.
2. Предлагается «рефинансирование» или «избавление» от кредиторской задолженности: например, человеку предлагают внести 20—30 % от суммы задолженности, а остальную сумму обещают «списать».
3. Предложение ориентировано на тех, кому банки и микрофинансовые организации отказали в выдаче кредита или займа: им предлагают внести 5—20 % от требуемой суммы кредита.
4. Предлагается вовлечь в финансовую схему родственников, друзей и знакомых, поскольку это якобы «позволит увеличить прибыльность вложений»; на самом деле так можно испортить отношения с близкими людьми.
Как правило, организация со всеми указанными признаками, как и её учредители, в скором времени исчезает вместе с собранными деньгами. Насторожить должно и предложение вложить деньги в «суперприбыльный» проект, если не ясно, как это работает: гениальные предприниматели встречаются, но чаще встречаются мошенники.
Потребитель финансовых услуг может обратиться за защитой своих прав в Банк России или в полицию — в зависимости от того, есть ли у нарушителя лицензия. Если поставщик финансовой услуги, имеющий лицензию или состоящий в реестре Банка России, нарушает законодательство в части соблюдения прав потребителей финансовых услуг и инвесторов, жаловаться можно и нужно в Банк России через интернет-приёмную на его сайте. Если человек пострадал от действий организации, не имеющей лицензии, ему нужно обращаться в полицию, однако возможности защиты прав в этом случае будут сильно сокращены. Поэтому защита прав потребителей финансовых услуг начинается с понимания потребителем своих прав и обязанностей и с проверки лицензии поставщика ещё до подписания договора.
Источники финансирования бизнеса меняются по мере его роста — от собственных средств владельца до продажи ценных бумаг на фондовом рынке.
1. Малый бизнес, пока компания маленькая и состоит из её владельца и его друзей, вполне может развиваться за счёт собственных средств её владельца, а затем — с помощью микрофинансовых организаций (МФО), которые предоставляют займы на развитие бизнеса в пределах 5 млн р. и через которые реализуется множество программ государственной поддержки малого предпринимательства. Для малого бизнеса и новых бизнес-проектов (startup) существуют также целевые государственные программы микрофинансирования с получением льготного финансирования по сниженным процентным ставкам. Поскольку брать деньги в долг при запуске нового бизнеса не всегда оправданно, новые проекты привлекают средства через сервисы краудфандинга — от множества частных лиц — или от венчурных фондов и частных инвесторов, которые ищут перспективные бизнес-проекты на начальной стадии их развития.
2. Средний бизнес, которому по мере роста нужно всё больше денег, привлекает дополнительное финансирование, например берёт кредит в банке; для этого придётся представить большое количество документов и в большинстве случаев передать какое-либо имущество компании в залог, роль которого может выполнить гарантия из специального гарантийного фонда. Увеличить объём собственных средств растущей компании можно, привлекая партнёров, готовых вложить деньги в бизнес в расчёте на рост его стоимости или на получение доли будущей прибыли; с их помощью возможно многократно увеличить масштабы деятельности компании, но новый партнёр будет принимать участие и в управлении бизнесом.
3. Крупный бизнес может привлекать деньги продажей ценных бумаг компании на фондовом рынке: продавая акции, компания увеличивает собственный капитал, а продавая облигации, берёт деньги в долг. Этот серьёзный источник финансирования бизнеса, как правило, доступен лишь для крупных компаний.
Задания
1. Банк для размещения своих сбережений выбирают, прежде всего убедившись, что он имеет лицензию Банка России, а вклад будет застрахован Агентством по страхованию вкладов. Возврат депозита гарантируется при сумме в одном банке до 1 млн 400 тыс. р., а с 30 октября 2025 г. по вкладам сроком от трёх лет — до 2 млн 800 тыс. р., поэтому сумму сверх этого лимита разумно разделить между несколькими банками. Нужно также сравнить процентные ставки и условия разных банков (доходность по депозиту заранее известна и зафиксирована в договоре), собрать о банке информацию — статьи в СМИ, отзывы, мнение родственников и друзей — и внимательно прочитать договор со всеми приложениями.
2. Деньги для оплаты процентов по вкладам банки берут из платы, которую вносят заёмщики за пользование кредитами. Главный принцип деятельности коммерческого банка — хранить деньги вкладчиков и отдавать большую их часть взаймы другим лицам, получая за это доход: с заёмщиков банк берёт за пользование деньгами большую плату (ставка процента выше), чем платит вкладчикам (ставка процента ниже). Например, заёмщик, взявший у банка 100 тыс. р. на год под 15 % годовых, вернёт 115 тыс. р.; из полученных 15 тыс. р. банк выплачивает проценты вкладчикам, чьи деньги он выдал в кредит, а разница между этими процентами составляет доход банка.
Семья берёт в долг 500 тыс. р. под 20 % годовых, проценты выплачивает ежегодно, а основную сумму долга возвращает через три года.
1. Проценты за один год составляют 20 % от 500 тыс. р.: 500 тыс. р. × 0,2 = 100 тыс. р.
2. Проценты за три года: 100 тыс. р. × 3 = 300 тыс. р.
3. Всего с возвратом основной суммы долга: 300 тыс. р. + 500 тыс. р. = 800 тыс. р.
В течение трёх лет семье придётся выплатить банку 800 тыс. р., из них 300 тыс. р. — плата за пользование кредитом.
Презентация на тему «Примеры рекламы недобросовестных финансовых услуг» может состоять из девяти слайдов.
Презентация: «Примеры рекламы недобросовестных финансовых услуг», 10 слайдов (.pptx)
Слайд 1. Примеры рекламы недобросовестных финансовых услуг. Цель презентации — на типовых примерах показать, как выглядит реклама недобросовестных финансовых услуг, и научиться распознавать её по признакам мошеннических предложений. Как правило, организация с такими признаками, как и её учредители, в скором времени исчезает вместе с собранными деньгами.
Слайд 2. Где встречается такая реклама. В современном мире всё больше финансовых продуктов становятся доступными через Интернет и смартфоны: это удобно, но такое бесконтактное взаимодействие содержит дополнительные риски для потребителя, в том числе привлечение денежных средств «интернет-пирамидами». Добросовестный поставщик финансовой услуги имеет лицензию или находится в соответствующем реестре Банка России — это первое, что нужно проверить, увидев заманчивую рекламу.
Слайд 3. Пример 1: «Гарантированный доход в разы выше, чем по вкладу в банке». Реклама обещает гарантированный инвестиционный доход, заметно отличающийся от средней доходности по депозитам в банках, но не сообщает, за счёт какой экономической деятельности компания будет его получать. На финансовом рынке действует правило: чем более рискованный инструмент, тем больше возможная прибыль, поэтому высокий доход не бывает гарантированным.
Слайд 4. Пример 2: «Спишем ваши долги по кредитам». Реклама предлагает «рефинансирование» или «избавление» от кредиторской задолженности: человеку предлагают внести 20—30 % от суммы задолженности, а остальную сумму обещают «списать». Внесённые деньги исчезают вместе с организацией, а долг перед банком остаётся.
Слайд 5. Пример 3: «Дадим деньги, даже если вам отказали все банки». Реклама ориентирована на тех, кому банки и микрофинансовые организации отказали в выдаче кредита или займа. Чтобы получить кредит, человеку предлагают сначала внести 5—20 % от требуемой суммы кредита, после чего организация исчезает вместе с собранными деньгами.
Слайд 6. Пример 4: «Приглашай друзей — зарабатывай больше». Реклама призывает вовлечь в финансовую схему родственников, друзей и знакомых, поскольку это якобы «позволит увеличить прибыльность вложений». Если пойти по такому пути, можно потерять деньги и с высокой степенью вероятности испортить отношения с близкими людьми.
Слайд 7. Как не попасться на недобросовестную рекламу. Нельзя передавать деньги в организации, которые не обладают соответствующими лицензиями, и поддаваться на предложения о вложении денег в «суперприбыльные» проекты, не разобравшись досконально, как это работает. Нужно собрать информацию о поставщике, сравнить его условия с вариантами других поставщиков и перед подписанием договора внимательно прочитать весь текст с приложениями. Нельзя передавать кому-либо свой паспорт: мошенники могут воспользоваться этими данными при оформлении кредитов.
Слайд 8. Куда обращаться. Если поставщик, имеющий лицензию или состоящий в реестре Банка России, нарушает права потребителей финансовых услуг, жаловаться нужно в Банк России через интернет-приёмную на его сайте. Если человек пострадал от действий организации, не имеющей лицензии, нужно обращаться в полицию.
Слайд 9. Вывод. Реклама недобросовестных финансовых услуг обещает лёгкие и гарантированные деньги, но умалчивает о рисках. Не стоит рисковать необходимым в попытке получить избыточное, а тот, кто готов рисковать, должен понимать, что ответственность за возможные убытки будет нести сам.


